Metade das empresas ativas no Brasil foi aberta há menos de 3,9 anos.1 Quem credencia sellers com a regra “recusar CNPJ com menos de X meses” está recusando, por construção, uma fatia cada vez maior do mercado.
O número é do Retrato das Empresas do Brasil 2026, estudo da Waxi coordenado por Daniel Silvestre. O estudo cruza os dados abertos de CNPJ da Receita Federal com IBGE, CVM, PAT e reguladores, e publica a fonte e a regra de cálculo de cada número.2 Em um post recente, Daniel defendeu que fintechs de pagamento comecem o uso de IA pela prevenção a fraude.3 Os dados do Retrato ajudam a entender por que o credenciamento é um bom lugar para começar.
O cadastro cresce mais rápido do que as políticas de credenciamento
O Brasil tinha 25,6 milhões de empresas ativas em agosto de 2026, e 53,4% delas eram MEIs. Em 2025, foram abertas 5,02 milhões de empresas, um recorde, e 75,6% eram MEIs. De janeiro a julho de 2026, as aberturas cresceram mais 14,5% sobre o mesmo período de 2025.1
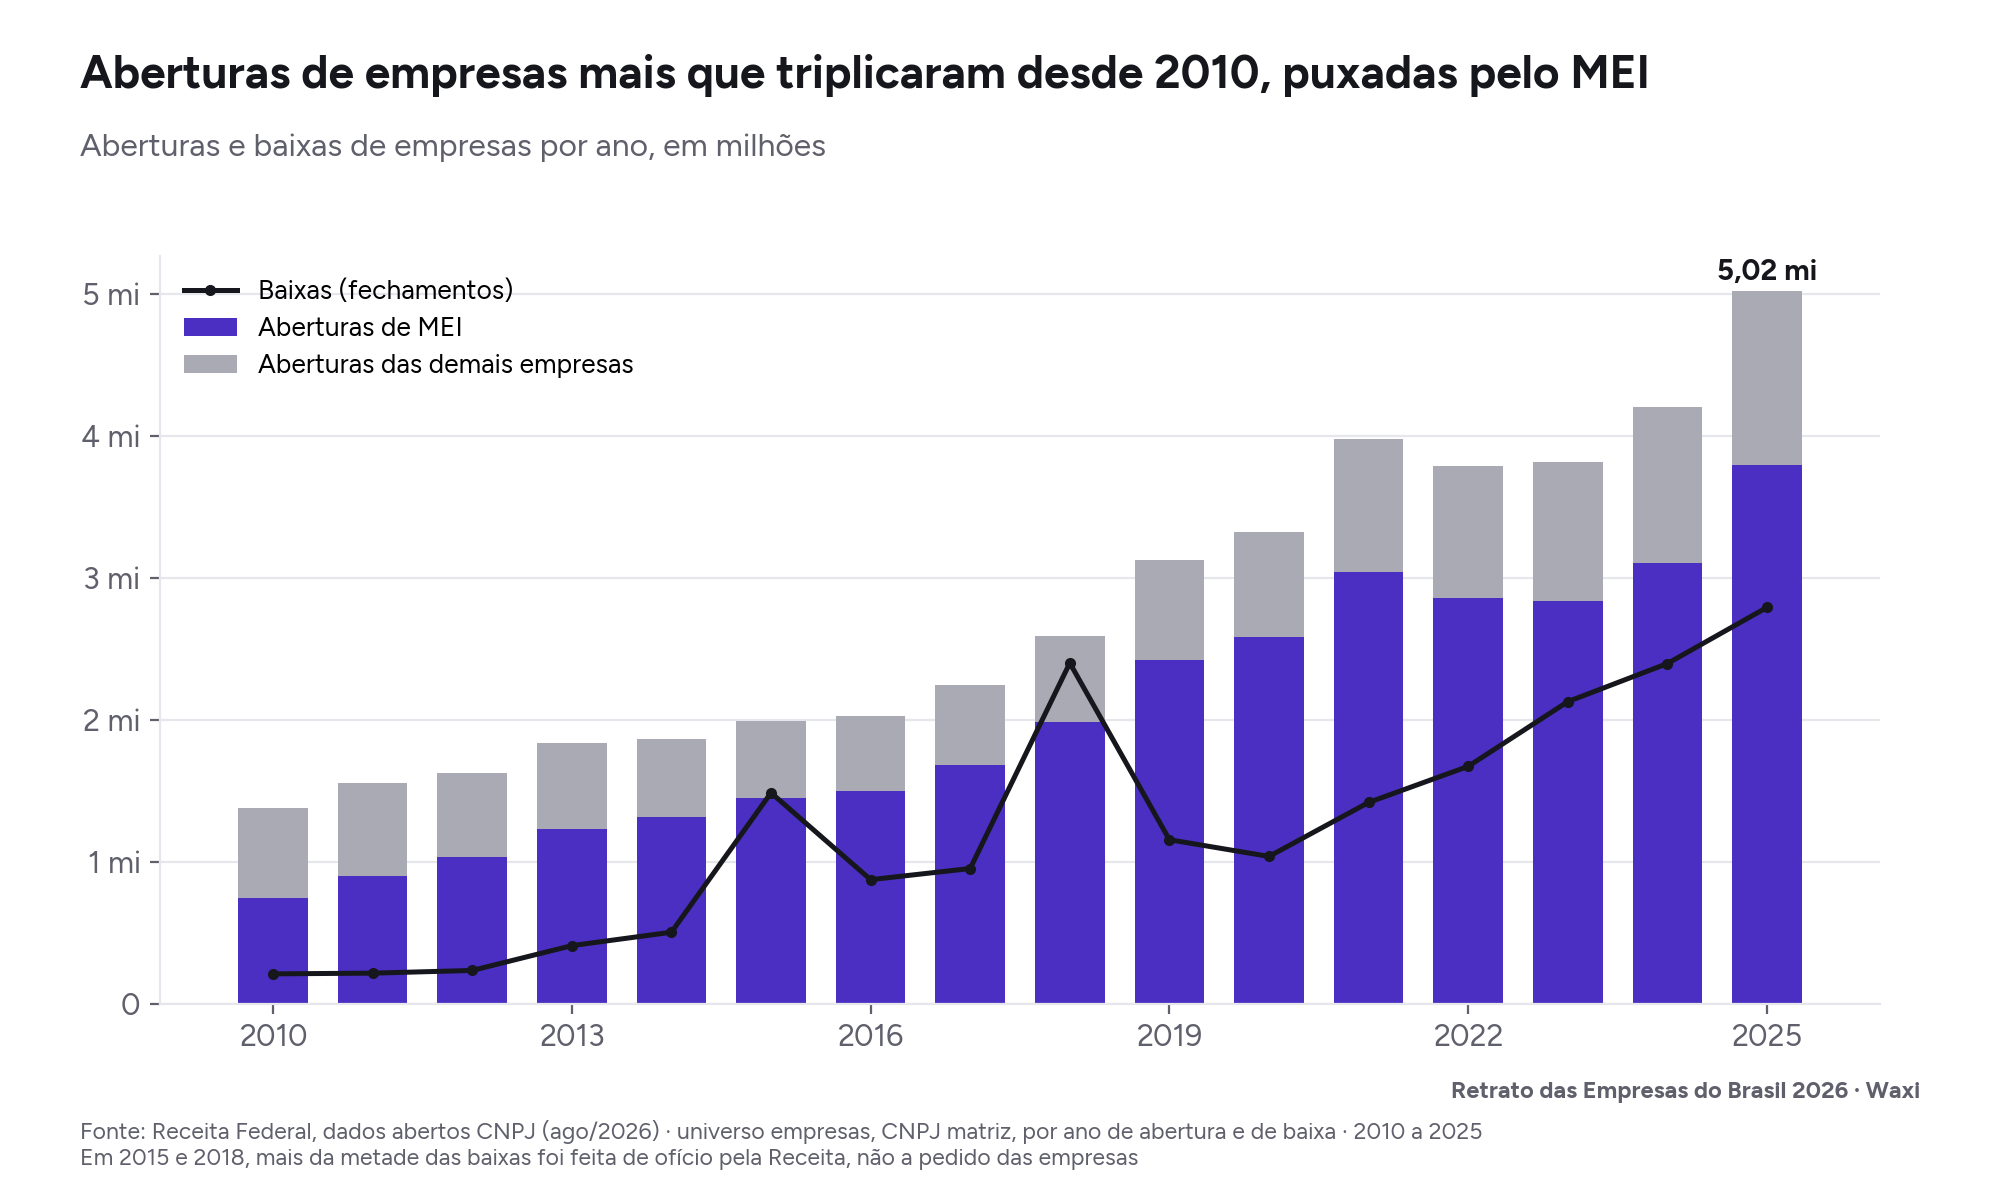
Para um subadquirente ou marketplace, isso significa que o seller típico que pede credenciamento hoje é um CNPJ jovem, quase sempre MEI. Uma política que trata CNPJ novo como exceção passa a recusar o caso comum.
A atividade declarada diz pouco sobre o que o seller vende
O Retrato acompanha as aberturas em atividades típicas de PJ, em que a pejotização aparece com mais força. Entre 2015 e 2025, as aberturas na CNAE (o código de atividade do CNPJ) 8219-9/99, “preparação de documentos e serviços especializados de apoio administrativo não especificados anteriormente”, passaram de 16.560 para 194.150, quase 12 vezes mais. Em entrega rápida, de 11.636 para 102.531. Em promoção de vendas, de 43.363 para 246.585.4
A 8219-9/99 é, literalmente, a categoria para o que não se encaixa em nenhuma outra. Um filtro por CNAE que trate essas atividades como suspeitas recusa entregadores, vendedores e prestadores legítimos. Um filtro que as aceite sem olhar mais nada não aprende nada sobre o seller.
“Ativa” no credenciamento não quer dizer ativa seis meses depois
Das empresas abertas entre agosto de 2018 e agosto de 2021, 49,3% continuavam ativas cinco anos depois. Entre as abertas de janeiro a agosto de 2021, seguem ativos 38,4% dos MEIs e 70,1% das demais empresas.1
A situação cadastral também muda em ondas. Desde 2023, a Receita declarou 4,97 milhões de empresas distintas inaptas em três grandes ondas, quase sempre por falta de entrega de declarações. Só a onda de maio a julho de 2026 somou 1,69 milhão de inaptidões.
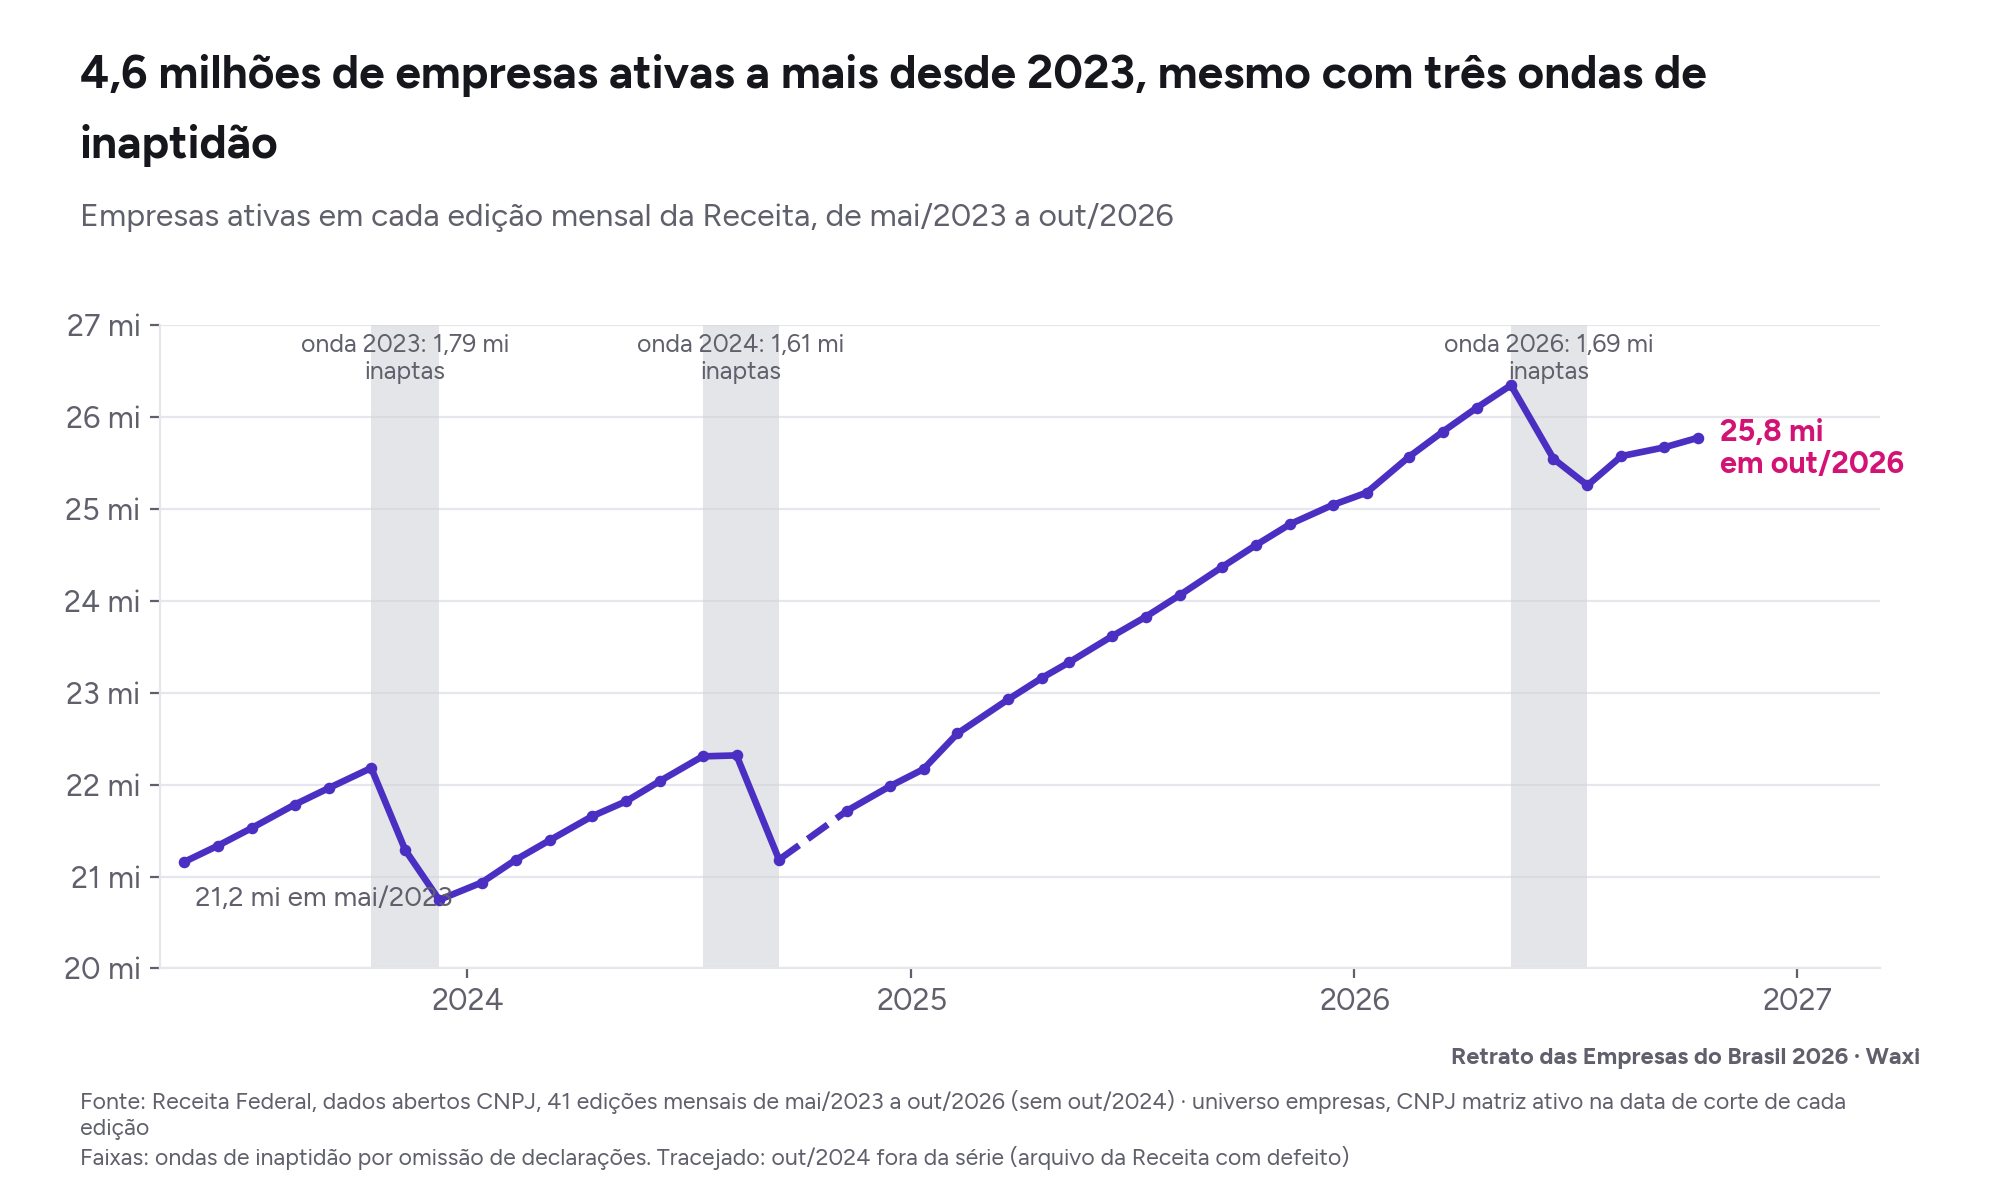
Entre as edições de setembro e outubro de 2026, em um único mês, 194.869 empresas foram declaradas inaptas, 76.241 voltaram a ficar ativas e 7.690 mudaram a sede de estado.1 Uma consulta cadastral feita só no dia do credenciamento envelhece rápido.
O sinal está no que o seller faz depois de credenciado
Na nossa visão, idade do CNPJ, CNAE e situação cadastral servem como contexto, não como decisão. Eles ajudam a definir com quanto limite um seller começa. Não dizem se ele é legítimo.
O que separa o seller legítimo da empresa de fachada é o comportamento depois do credenciamento, comparado com o histórico dele e com sellers parecidos. Alguns exemplos:
- a primeira venda acontece minutos depois da aprovação, já em volume alto;
- o ticket médio não combina com a atividade declarada;
- muitos cartões diferentes do mesmo BIN aparecem em poucas horas;
- a conta bancária de recebimento muda logo antes de um pico de vendas;
- o seller pede antecipação de recebíveis na primeira semana.
Nenhum desses sinais aparece na consulta ao CNPJ. Todos aparecem nos eventos que a operação já gera.
Como isso funciona na Glass Data
Na Glass Data, o seu backend pode enviar o credenciamento, a alteração cadastral, a venda e o pedido de antecipação como eventos de negócio, cada um com os campos que importam para a decisão, como a idade do CNPJ e o CNAE. As métricas acompanham o volume e o ticket de cada seller, e os monitoramentos alertam o time de risco quando esse comportamento foge do esperado.
As regras combinam esses sinais no momento do evento. Por exemplo, uma regra pode mandar para revisão a troca da conta de recebimento de um CNPJ com menos de 90 dias, em vez de bloquear todo CNPJ com menos de 90 dias. Antes de ativar a regra, o time de risco pode simulá-la sobre os eventos passados e ver quantos sellers ela teria parado.
O custo dessa escolha
Olhar o comportamento depois do credenciamento exige integrar mais do que o pagamento: cadastro, alterações e pedidos de antecipação também precisam chegar como eventos. É mais trabalho do que consultar o CNPJ uma vez.
Também significa aceitar algum risco nas primeiras semanas de cada seller. Esse risco se controla com o limite inicial e com o prazo de liquidação, e não com a recusa na porta.
O que fazer com isso
Se a sua operação credencia sellers, troque a pergunta “há quanto tempo esse CNPJ existe?” por “o que esse seller fez desde que entrou?”. Use a idade do CNPJ para definir o limite inicial, e aumente esse limite à medida que o comportamento confirma o seller.
Com metade das empresas do país abaixo de quatro anos de idade, a política que recusa CNPJ novo não protege a operação. Ela só escolhe não vender para o mercado que mais cresce.
-
Waxi, Retrato das Empresas do Brasil 2026, publicado em 09/10/2026, versão dos dados 2026-10-1. Dados e gráficos sob licença CC BY 4.0. ↩ ↩2 ↩3 ↩4
-
Daniel Silvestre, “IA para fintechs e SaaS: casos de uso, dados e o que implementar primeiro”, Waxi, 16/07/2026. ↩
-
Waxi, Retrato das Empresas do Brasil 2026: dados, tabela de aberturas por atividade típica de PJ, 2015 e 2025. ↩