Nas plataformas de produtos digitais que atendemos, compras de valor alto tiveram um quinto da taxa média de fraude. No varejo, valor alto é um dos primeiros sinais que o antifraude usa para bloquear uma compra.
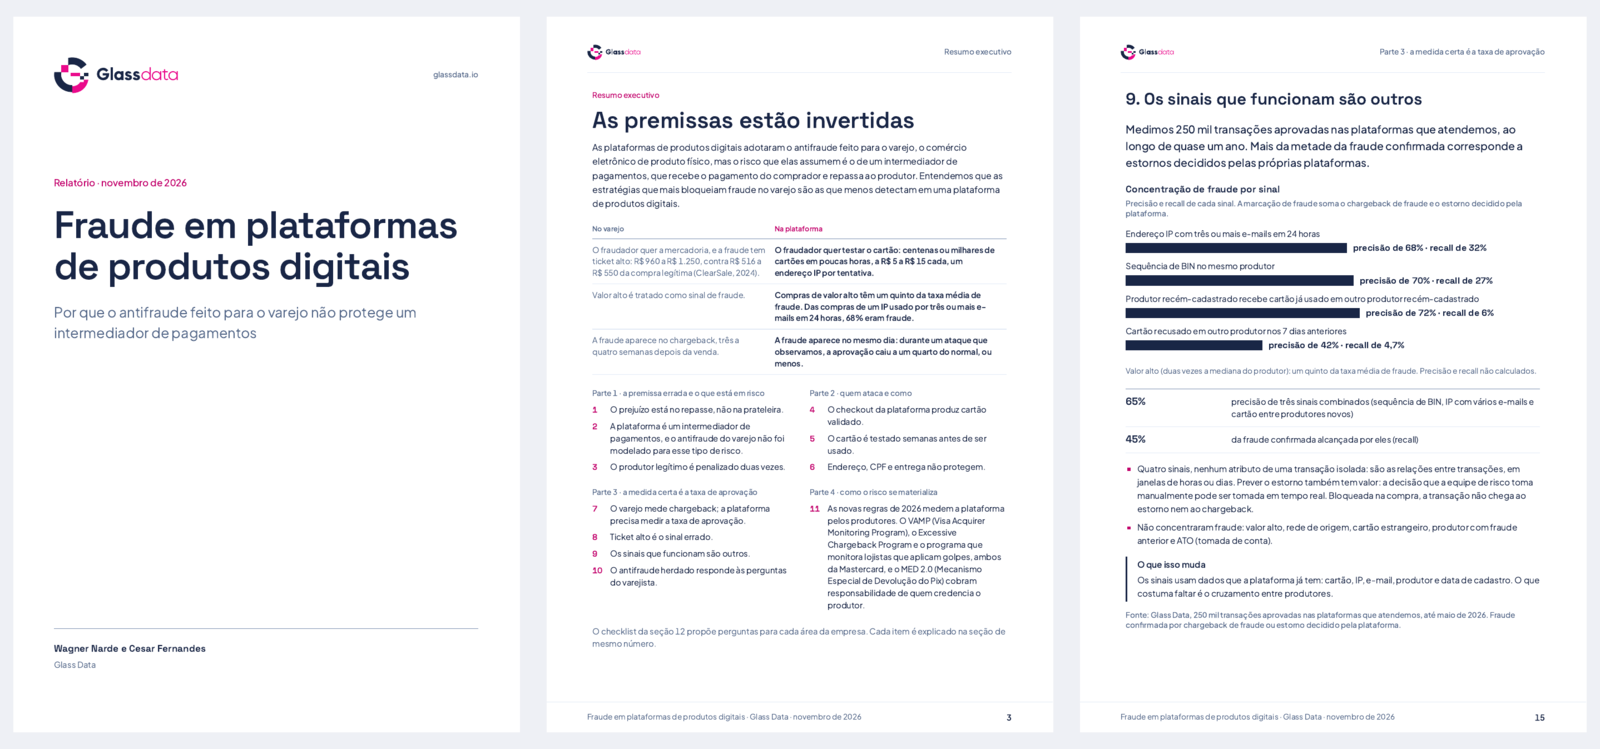
Essa inversão é o ponto de partida do relatório Fraude em plataformas de produtos digitais, que publicamos hoje, assinado por Wagner Narde, CEO, e Cesar Fernandes, COO da Glass Data. As plataformas importaram do varejo de produtos físicos a estratégia antifraude e, com ela, as premissas do varejo. Na plataforma, essas premissas se invertem.
O relatório reúne o que é público sobre fraude em pagamentos no Brasil em 2025 e 2026, a leitura de cerca de 300 reclamações contra as 11 maiores plataformas do setor no Reclame Aqui e o que medimos nas plataformas de produtos digitais que atendemos desde 2023. Ele está disponível na versão web e em PDF, com 24 páginas.
O prejuízo está no repasse
O varejista perde a mercadoria que enviou. A plataforma recebe o pagamento do comprador e o repassa ao produtor, que costuma sacar o valor em poucos dias. Metade dos chargebacks chega três a quatro semanas depois da venda, quando o dinheiro já saiu.
Em um caso que atendemos, a plataforma aprovou centenas de milhares de reais em vendas de um produtor recém-cadastrado, e o produtor sacou o valor em poucos dias. Cerca de 60% dessas vendas foram confirmadas como fraude.
Por isso a plataforma tem dois riscos, e não um: o comprador e o produtor que ela credencia. A Circular BCB 3.886/2018 atribui a quem credencia o produtor a responsabilidade de identificá-lo e monitorá-lo.1
O fraudador não quer o curso
No varejo, o fraudador quer a mercadoria. Na plataforma, ele quer testar o cartão: ele tem uma lista de cartões vazados e usa o checkout para descobrir quais ainda funcionam: pagamentos de R$ 5 a R$ 15, um endereço IP diferente por tentativa e cartões de poucos BINs, os primeiros dígitos do cartão, que identificam o banco emissor.
O cartão aprovado é vendido ou usado em outro estabelecimento, às vezes meses depois. A Visa encontrou testes em 85% a 93% das contas vendidas em duas lojas clandestinas de cartões.2 O teste não gera chargeback na plataforma, e o endereço de entrega e o CPF não ajudam a barrá-lo: não há entrega, e o CPF é vazado junto com o cartão.
Os sinais que funcionam são relações entre transações
Medimos 250 mil transações aprovadas nas plataformas que atendemos, ao longo de quase um ano até maio de 2026. Nessa base:
- compras acima de duas vezes a mediana do produtor tiveram um quinto da taxa média de fraude;
- das compras de um IP usado por três ou mais e-mails em 24 horas, 68% eram fraude;
- das compras em uma sequência de cartões do mesmo BIN no mesmo produtor, 70% eram fraude;
- três sinais combinados alcançaram 45% da fraude confirmada, com precisão de 65%.
Nenhum desses sinais é atributo de uma transação isolada. Eles usam dados que a plataforma já tem (cartão, IP, e-mail, produtor e data de cadastro do produtor), cruzados entre produtores e em janelas de horas ou dias. A seção 9 do relatório traz a precisão e a recall, a parcela da fraude confirmada que cada sinal alcança.
A taxa de aprovação mostra o ataque no mesmo dia
Durante um ataque de três semanas que observamos, o volume de tentativas chegou a 3,2 vezes o da semana normal mais movimentada, e a taxa de aprovação caiu a um quarto do normal, ou menos. O chargeback só confirma, semanas depois, o que a taxa de aprovação já tinha mostrado. E mais da metade da fraude confirmada nas plataformas que atendemos nunca se tornou chargeback, porque a própria plataforma estornou a venda antes.
As bandeiras já medem a plataforma assim. O programa da Mastercard que monitora lojistas que aplicam golpes abre investigação quando a aprovação cai 50% ou mais em 72 horas.3 O VAMP (Visa Acquirer Monitoring Program), que começou a valer no Brasil em outubro de 2026, conta a fraude reportada mesmo sem chargeback.4
Na Glass Data, a taxa de aprovação de cada produtor pode ser uma métrica, e um monitoramento alerta o time de risco quando ela foge do esperado. Os sinais da seção anterior são regras que o time de risco pode simular sobre os eventos passados antes de ativar.
Os limites do relatório
Não encontramos nenhum relatório público que separe produtos digitais do restante do comércio eletrônico. Por isso, a comparação com o varejo usa dados do varejo como um todo, como os da ClearSale.
Para não identificar clientes, volumes, datas e o caso do produtor aparecem em faixa, em índice ou arredondados. A precisão e a recall dos sinais aparecem exatas. A taxa média de fraude da base não aparece, nem números que permitam calculá-la. A seção Sobre este material descreve o método, as bases e as datas de corte.
O que fazer com o relatório
A seção 12 traz 19 perguntas para risco, operações, financeiro, produto e dados e para a resposta durante um ataque. Para cada resposta “não sei”, a pergunta indica a seção que trata do tema. Um exemplo, para o financeiro: quanto do que foi repassado nos últimos 30 dias ainda está dentro da janela de contestação de cartão (até 120 dias) e de Pix (80 dias)?
Uma plataforma que mede a fraude pelo chargeback descobre o ataque um mês depois, quando o produtor já sacou. O relatório foi escrito para ser compartilhado: se ele for útil para alguma área da sua empresa, encaminhe. Se algum dado não corresponder ao que você observa na sua operação, escreva para contato@glassdata.io.
-
Migalhas, Circular 3.886/18 do Bacen e a regulamentação dos subadquirentes. ↩
-
Checkout.com, What changes is Mastercard making to its scam monitoring program, 2026. ↩
-
Visa, Visa Acquirer Monitoring Program fact sheet, 2025. Sparsu, Visa VAMP 2026, agosto de 2026. ↩